低轨卫星通信终端销售 开启个人移动直连卫星的新时代

在过去的几十年里,移动通信经历了从1G到5G的飞速演进,然而地球上仍有超过70%的地理空间缺乏地面蜂窝网络覆盖。海洋、沙漠、高山、极地——这些偏远区域长期处于通信盲区。如今,随着低轨卫星星座的大规模部署,个人移动终端与卫星直连通话、上网正从科幻走向现实,一个全新的卫星移动通信终端销售市场正在爆发。
从“专用终端”到“消费级手机”:卫星直连的范式转移
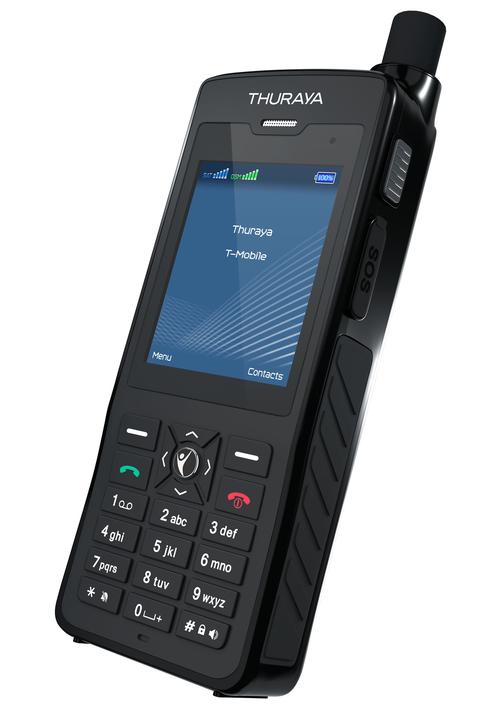
传统的卫星通信依赖 bulky 的专用终端——如海事卫星电话、铱星手持机,它们价格高昂、体积笨重,主要面向应急救援、远洋渔业等专业市场。而低轨卫星(LEO)通信的崛起改变了这一格局。以Starlink、OneWeb、AST SpaceMobile、以及中国的“千帆星座”“国网星座”为代表,低轨卫星距离地面仅500-1200公里,传输时延大幅降低,信号路径损耗小,使得普通智能手机无需外置天线即可直连卫星。
2023年以来,华为Mate 60系列、苹果iPhone 14/15系列已率先实现卫星短报文与紧急呼救功能。进入2024-2025年,支持卫星直连通话与低速上网的消费级终端陆续上市。这意味着,个人移动终端不再依赖地面基站,在任何一个户外角落都能保持连接。
卫星移动通信终端类别与销售图谱
目前市场上的卫星移动通信终端可分为三大类:
1. 智能卫星直连手机
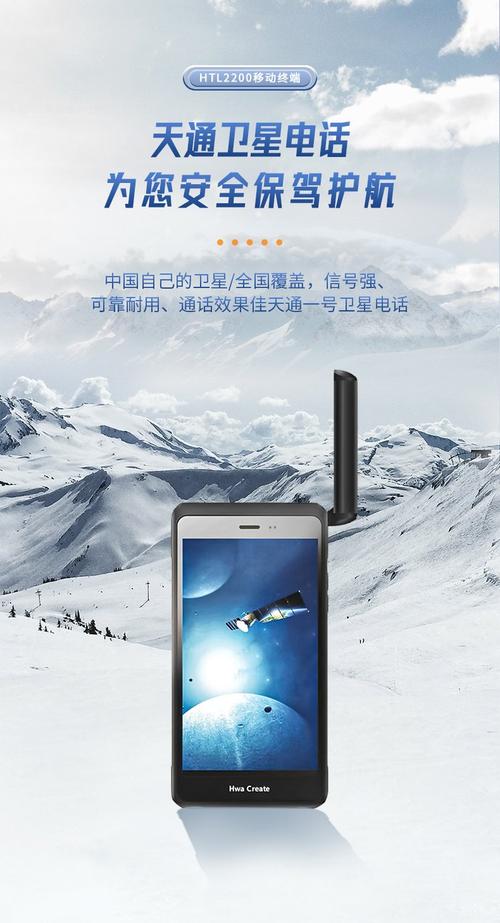
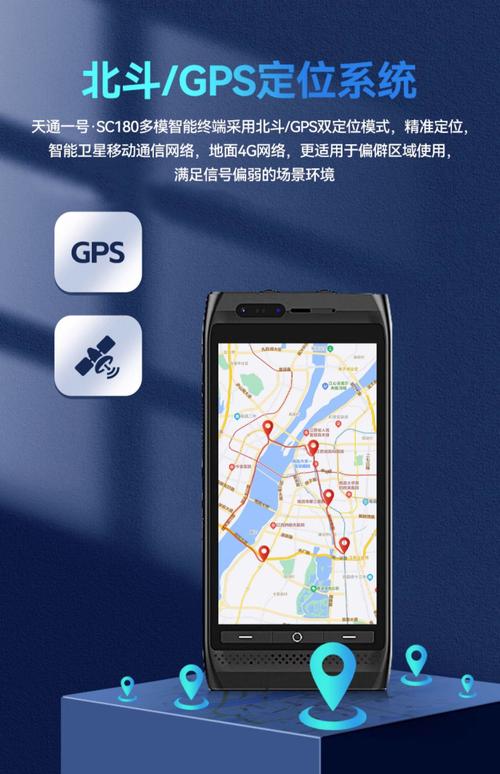
如华为Mate 60 Pro/Pro+、荣耀Magic 6系列、小米14 Ultra卫星版等。这些手机内置专用卫星调制解调芯片,支持天通一号、北斗短报文或低轨卫星网络。销售渠道主要通过手机品牌官网、运营商合约机、以及电商平台。单价从6000元到12000元不等,消费者购买动机除了应急通信,也包括户外探险与商务差旅刚需。
2. 便携式卫星热点/终端
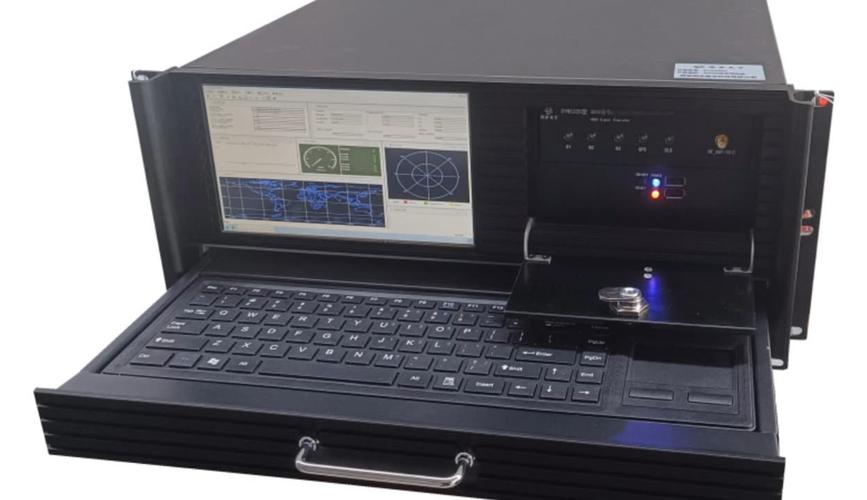
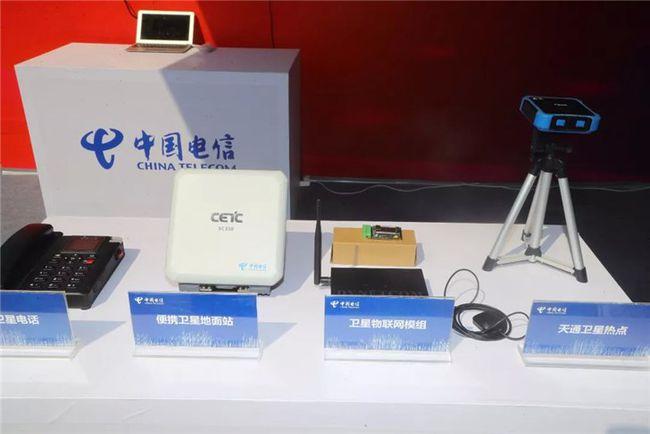
例如Starlink Roam套件、以及国内的“网翎”卫星宽带终端、星联芯通的便携站。这类产品形态类似路由器或平板,可为周边多台手机提供卫星Wi-Fi热点,下载速率可达数十至上百Mbps。销售主要面向房车旅行、野外作业、临时活动保障等场景。单价在5000-20000元区间。
3. 车规级/船载卫星通信终端
随着智能汽车与卫星物联网的发展,集成低轨卫星通信能力的车载终端开始前装销售。例如特斯拉Cybertruck可选装Starlink套件,比亚迪、吉利等也已发布卫星通信版车型。销售模式以B2B前装、后装授权门店为主,单价数千元至数万元。
据统计,2025年全球卫星移动通信终端出货量预计突破2000万台,其中消费级直连手机占比超过40%,销售规模达到数百亿美元。
驱动终端销售爆发的三股力量
政策红利与星座建设
中国“十四五”规划明确将卫星互联网纳入新基建,千帆星座、GW星座计划发射数万颗低轨卫星;美国FCC也加速批准Starlink、AST等企业的直连服务。星座覆盖提升直接拉动终端需求。
芯片成本下降与集成化
联发科、高通、紫光展锐等纷纷推出支持5G NTN(非地面网络)的基带芯片,将卫星通信功能集成到SoC中。2025年,具备卫星直连能力的芯片成本已降至20-30美元,让手机厂商可以更低门槛地量产直连手机。
用户场景从“应急”到“日常”
初期用户主要为户外工作者与探险爱好者,但随着无缝覆盖的体验口碑传播,普通消费者开始将卫星通信视为手机必备功能,就像当年的GPS和防水一样。电信运营商也推出“卫星通信套餐”,降低使用门槛。
挑战与销售策略建议
终端销售并非坦途。当前低轨卫星直连的速率仍以kbps文本和低速图片为主,通话质量受天气与波束调度影响。且各国频谱准入、终端入网认证流程复杂。
对渠道商与品牌商而言,建议采取以下策略:
- 场景化营销:与户外品牌、自驾俱乐部、自然保护区合作,设立体验点;
- 运营商捆绑:与中国电信、中国移动等合作“手机+卫星套餐”合约计划,降低购机门槛;
- B端先行:面向地质勘探、水利监测、远洋航运等企业客户批量销售行业终端。
- 国际化布局:针对“一带一路”无地面网络地区,推出多模多频终端。
展望:卫星终端将成为下一个十亿级市场
可以预见,未来五年内,低轨卫星直连将成为中高端智能手机的标配功能。届时,个人移动终端不再区分“地面”与“卫星”——它会自动选择最优网络,让人类真正实现“永远在线”。对于终端销售而言,这不仅是硬件的买卖,更是连接服务、数据套餐、行业解决方案的生态入口。卫星移动通信终端销售黄金期已经开启,谁先布局渠道与用户体验,谁就能在天地一体化通信浪潮中分得最大蛋糕。 —— 从高山到海洋,从城市到荒野,每一次销售都为了让世界没有通信死角。
如若转载,请注明出处:http://www.hotwebcode.com/product/17.html
更新时间:2026-10-31 04:32:32